
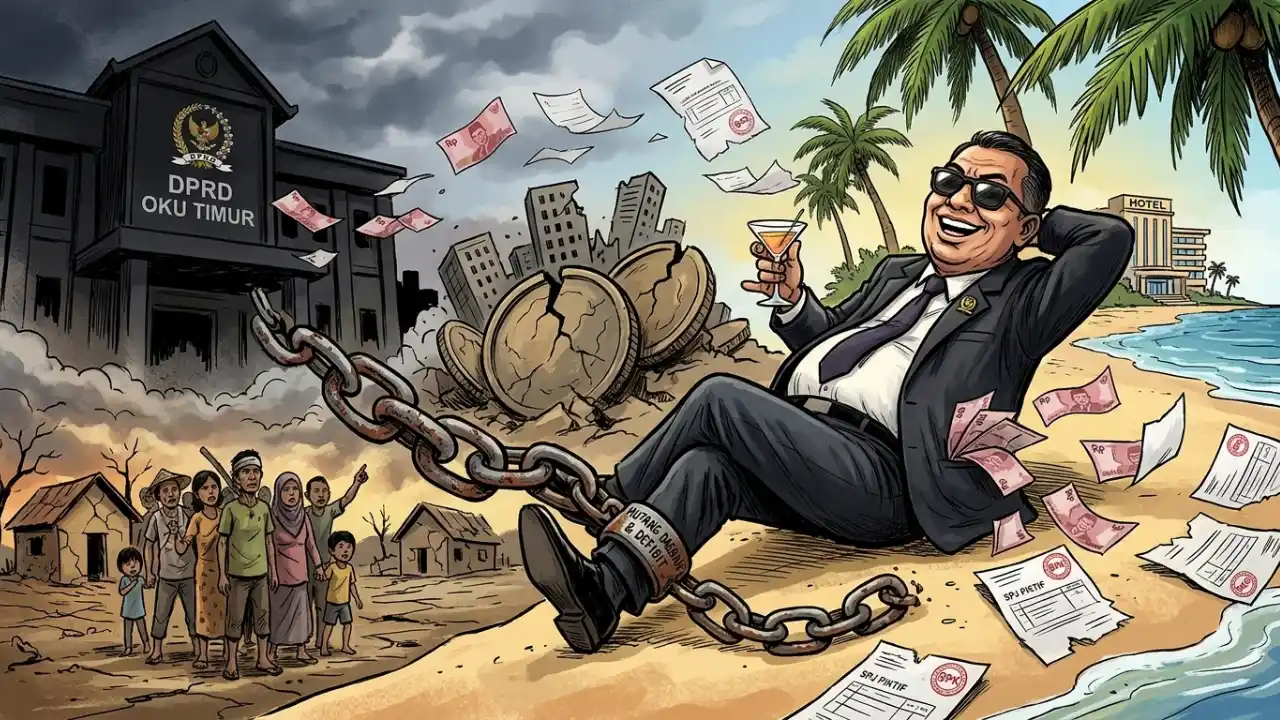
Laporan Hasil Pemeriksaan BPK atas LKPD OKU Timur Tahun 2025 mencatat kelebihan pembayaran perjalanan dinas Sekretariat DPRD sebesar Rp2,08 miliar. Sebagian dana telah disetorkan ke kas daerah, tetapi temuan tersebut menyisakan pertanyaan tentang keabsahan bukti pertanggungjawaban, fungsi verifikasi, dan tanggung jawab pihak-pihak yang terlibat. Pengembalian uang menyelesaikan aspek pemulihan keuangan daerah, tetapi tidak otomatis menghapus kemungkinan pertanggungjawaban pidana.
MARTAPURA, NUSALY.COM — Ketika pemerintah daerah dituntut mengendalikan belanja dan memenuhi kewajiban keuangannya, temuan kelebihan pembayaran perjalanan dinas di Sekretariat DPRD Kabupaten Ogan Komering Ulu (OKU) Timur justru memperlihatkan persoalan serius dalam pertanggungjawaban penggunaan uang negara.
Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) Perwakilan Sumatera Selatan atas Laporan Keuangan Pemerintah Kabupaten OKU Timur Tahun 2025 mencatat kelebihan pembayaran belanja perjalanan dinas sebesar Rp2.087.692.181,30.
Temuan tersebut bukan hanya menyangkut besarnya uang yang harus dipulihkan ke kas daerah. Di balik angka itu, terdapat persoalan yang lebih mendasar, bagaimana klaim perjalanan dinas dapat dipertanggungjawabkan dan dibayarkan ketika hasil pemeriksaan menunjukkan ketidaksesuaian antara dokumen penginapan dengan keterangan pihak hotel?
Pertanyaan berikutnya adalah siapa yang memastikan kebenaran dokumen sebelum pembayaran dilakukan, bagaimana proses verifikasi berlangsung, dan sejauh mana tanggung jawab masing-masing pihak dalam rangkaian pengelolaan anggaran tersebut.
Beban Keuangan Daerah dan Disiplin Belanja
LHP BPK juga mencatat kewajiban jangka pendek dan utang belanja Pemerintah Kabupaten OKU Timur yang mencapai lebih dari Rp159,2 miliar.
Besarnya kewajiban tersebut semestinya menjadi alasan bagi seluruh perangkat daerah untuk semakin disiplin mengelola anggaran. Setiap pengeluaran harus memiliki dasar kebutuhan yang jelas, bukti pertanggungjawaban yang sah, serta proses verifikasi yang dapat dipertanggungjawabkan.
Dalam konteks itu, temuan perjalanan dinas di Sekretariat DPRD menjadi penting untuk dicermati. Lembaga yang menjalankan fungsi representasi masyarakat sekaligus memiliki fungsi pengawasan terhadap pemerintah daerah juga harus memastikan pengelolaan anggarannya sendiri berjalan sesuai ketentuan.
Kelebihan pembayaran lebih dari Rp2,08 miliar tidak dapat dipandang semata-mata sebagai persoalan administrasi yang selesai setelah uang dikembalikan. Publik berhak mengetahui bagaimana penyimpangan tersebut dapat terjadi dan siapa yang bertanggung jawab atas proses pencairannya.
Ketidaksesuaian Bukti Penginapan dan Pertanggungjawaban
Hasil pemeriksaan BPK, sebagaimana diuraikan dalam dokumen LHP, menunjukkan adanya ketidaksesuaian antara dokumen pertanggungjawaban perjalanan dinas dengan kondisi penginapan sebenarnya.
Melalui konfirmasi kepada pengelola hotel dan penginapan, pemeriksa menemukan sejumlah perjalanan dinas yang dokumen pertanggungjawabannya mencantumkan biaya penginapan, tetapi tidak sesuai dengan catatan pihak penyedia jasa. Ketidaksesuaian juga ditemukan pada durasi menginap yang tercantum dalam dokumen dengan lama tinggal sebenarnya.
Temuan tersebut mengarah pada persoalan keabsahan bukti pembayaran. Jika biaya penginapan dibayarkan berdasarkan dokumen yang tidak sesuai dengan layanan yang benar-benar diterima, maka proses pertanggungjawaban belanja perlu diperiksa lebih jauh.
BPK mencatat temuan tersebut berkaitan dengan perjalanan dinas 44 anggota DPRD dan 25 pegawai di lingkungan Sekretariat DPRD OKU Timur.
Angka itu menunjukkan luasnya cakupan pihak yang berkaitan dengan temuan pemeriksaan. Namun, jumlah tersebut tidak serta-merta dapat dimaknai sebagai jumlah orang yang terbukti melakukan tindak pidana. Peran, pengetahuan, dan tanggung jawab masing-masing pihak tetap harus ditelusuri berdasarkan dokumen dan fakta yang dapat diuji.
Persoalan lain yang tidak kalah penting adalah fungsi pengawasan internal. Dalam pengelolaan perjalanan dinas, terdapat tahapan pengajuan, pelaksanaan, pemeriksaan dokumen, hingga persetujuan pembayaran.
Apabila ketidaksesuaian bukti dapat lolos hingga tahap pencairan, publik patut mempertanyakan efektivitas pengendalian internal. Apakah verifikasi hanya berorientasi pada kelengkapan berkas, atau benar-benar memeriksa kesesuaian antara dokumen dan pelaksanaan kegiatan?
Pertanyaan itu penting karena tanggung jawab pengelolaan keuangan tidak berhenti pada pihak yang menerima pembayaran. Pejabat yang memiliki kewenangan dalam proses verifikasi dan persetujuan juga harus menjelaskan bagaimana pengendalian anggaran dijalankan.
Uang Dikembalikan, Apakah Persoalan Selesai?
Berdasarkan data tindak lanjut yang tercantum dalam materi pemeriksaan, hingga Mei 2026 telah dilakukan penyetoran ke kas daerah sebesar Rp1,35 miliar. Pada saat itu, masih terdapat selisih kelebihan pembayaran sebesar Rp728.707.396,80 yang belum dikembalikan.
Angka tersebut merupakan posisi tindak lanjut hingga Mei 2026, bukan gambaran otomatis mengenai kondisi pengembalian saat ini. Perkembangan setelah periode tersebut perlu dikonfirmasi kepada Sekretariat DPRD maupun pemerintah daerah.
Saat dikonfirmasi wartawan, Kepala Bagian Persidangan Sekretariat DPRD OKU Timur menyebut temuan tersebut merupakan persoalan lama yang telah ditindaklanjuti. Ia juga menyampaikan bahwa pengembalian dana dilakukan secara bertahap sehingga menurutnya persoalan tersebut sudah tidak menjadi masalah.
Penjelasan itu perlu ditempatkan secara proporsional. Pengembalian uang memang merupakan bagian penting dari tindak lanjut rekomendasi BPK. Namun, pemulihan keuangan daerah dan pertanggungjawaban atas proses yang menyebabkan kelebihan pembayaran merupakan dua persoalan berbeda.
Dalam Pasal 4 Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi, sebagaimana telah diubah dengan Undang-Undang Nomor 20 Tahun 2001, ditegaskan bahwa pengembalian kerugian keuangan negara atau perekonomian negara tidak menghapuskan dipidananya pelaku tindak pidana sebagaimana dimaksud dalam Pasal 2 dan Pasal 3.
Ketentuan tersebut menunjukkan bahwa pengembalian uang tidak dengan sendirinya mengakhiri persoalan pidana apabila unsur-unsur tindak pidana terbukti. Meski demikian, temuan audit juga tidak otomatis membuktikan adanya tindak pidana. Penilaian mengenai perbuatan melawan hukum, kesengajaan, penyalahgunaan kewenangan, dan pertanggungjawaban orang per orang harus dilakukan melalui proses hukum.
Karena itu, pertanyaan publik tidak cukup berhenti pada berapa besar uang yang sudah dikembalikan. Hal yang juga perlu dijawab adalah bagaimana dokumen yang tidak sesuai itu dibuat, siapa yang mengetahui ketidaksesuaian tersebut, siapa yang memeriksa, dan apakah terdapat unsur kesengajaan dalam proses pertanggungjawaban belanja.
Di titik inilah penelusuran terhadap kemungkinan mens rea menjadi relevan. Bukan untuk lebih dahulu menyimpulkan adanya niat jahat, melainkan untuk memastikan apakah penyimpangan yang ditemukan merupakan kekeliruan administratif atau terdapat perbuatan yang memenuhi unsur tindak pidana.
Ketika Konfirmasi Pers Dibawa ke Ranah Anggaran
Persoalan akuntabilitas juga terlihat dari respons pejabat ketika dimintai keterangan mengenai temuan tersebut.
Dalam komunikasi konfirmasi dengan wartawan, pejabat terkait menyampaikan bahwa apabila ingin “berteman”, hal itu baru dapat diupayakan pada tahun anggaran berikutnya karena alokasi kerja sama tahun berjalan telah habis.
Pernyataan tersebut perlu mendapat perhatian tersendiri. Konfirmasi wartawan mengenai penggunaan anggaran publik merupakan bagian dari kerja jurnalistik untuk menguji informasi dan menghadirkan penjelasan dari pihak yang berkepentingan.
Relasi antara pemerintah dan media tidak semestinya dipahami sebagai hubungan transaksional yang bergantung pada ketersediaan anggaran kerja sama. Ada perbedaan mendasar antara pembelian jasa publikasi atau iklan dengan kewajiban pejabat memberikan informasi dan penjelasan mengenai penggunaan uang negara.
Kerja sama publikasi dapat mengikuti mekanisme anggaran dan ketentuan yang berlaku. Namun, hak masyarakat untuk memperoleh informasi mengenai temuan pemeriksaan tidak boleh bergantung pada ada atau tidaknya alokasi kerja sama media.
Terlebih, ketika pertanyaan yang diajukan menyangkut penggunaan anggaran perjalanan dinas dan tindak lanjut temuan BPK, penjelasan yang terbuka justru menjadi bagian dari akuntabilitas lembaga publik.
Pertanyaan yang Belum Terjawab
Temuan kelebihan pembayaran perjalanan dinas di Sekretariat DPRD OKU Timur menyisakan sejumlah pertanyaan yang tidak cukup dijawab dengan pernyataan bahwa persoalan tersebut merupakan temuan lama.
Pertama, apakah seluruh kelebihan pembayaran telah dikembalikan ke kas daerah, dan bagaimana bukti penyetorannya?
Kedua, bagaimana mekanisme verifikasi dokumen perjalanan dinas dijalankan hingga ketidaksesuaian bukti penginapan dapat terjadi?
Ketiga, siapa saja pejabat yang bertanggung jawab dalam proses pemeriksaan dan persetujuan pembayaran?
Keempat, apakah hasil pemeriksaan BPK telah ditindaklanjuti melalui pemeriksaan lebih jauh terhadap kemungkinan unsur pidana, atau hanya melalui mekanisme pemulihan keuangan daerah?
Pertanyaan-pertanyaan tersebut penting untuk memastikan bahwa penyelesaian administratif tidak menutup kebutuhan untuk menguji aspek pertanggungjawaban lainnya.
Pada akhirnya, uang yang kembali ke kas daerah memang penting bagi keuangan publik. Namun, akuntabilitas tidak berhenti pada pemulihan nominal. Masyarakat juga berhak mengetahui bagaimana penyimpangan bisa terjadi, siapa yang bertanggung jawab, dan apakah ada konsekuensi yang sepadan apabila ditemukan pelanggaran hukum.
Tanpa penjelasan yang terang mengenai proses dan tanggung jawab tersebut, temuan perjalanan dinas senilai Rp2,08 miliar berisiko hanya menjadi angka dalam laporan pemeriksaan yang berulang dari tahun ke tahun, sementara pertanyaan mendasar tentang integritas pengelolaan uang rakyat tetap tidak terjawab. (red)